Sesión 7 (A) — Correlación como coseno: verificación geométrica con hprice2
Índice
- Descripción de la práctica
- Actividad 1 - Recordatorio: datos y estadísticos descriptivos
- Actividad 2 - Covarianzas y correlaciones
- Actividad 3 - Diagramas de dispersión
- Actividad 4 - Verificación geométrica: la correlación como coseno
- Actividad 5 - Síntesis: signo y magnitud como ángulo
- Apéndice - ¿Importa dividir entre \(n\), entre \(n-1\), o no dividir?
- Preguntas de interpretación para la clase
- Código completo de la práctica
- Respuestas
Descripción de la práctica
En las lecciones 4 y 5 vimos que la media se obtiene mediante una proyección ortogonal, la desviación típica es una norma, la covarianza es un producto escalar de vectores centrados (es decir, vectores en desviaciones respecto a su media) y, como resultado central de la lección 5, que la correlación \(\rho_{\boldsymbol{x}\boldsymbol{y}}\) es el coseno del ángulo entre los vectores en desviaciones. Todo eso se demostró con álgebra. Hoy lo verificamos con datos reales: calcularemos \(\rho\) con el comando de Gretl y, por otro lado, ``a mano'', construyendo el producto escalar y las normas con instrucciones de Gretl, para comprobar que ambos procedimientos dan el mismo número.
Retomamos hprice2 (práctica A de la sesión 4) y las mismas tres variables ya etiquetadas: price, rooms, nox.
Los comandos de Gretl que aparecen hoy. En la sesión 4 usamos Gretl casi solo desde los menús. Hoy escribiremos instrucciones en la consola (menú Herramientas -> Consola de Gretl) o en un guion (Archivo -> Archivos de guion -> Nuevo guion). Conviene fijar antes cuatro ideas del lenguaje:
series- crea una variable nueva del conjunto de datos, con un valor por observación. Para nosotros, un vector de \(\mathbb{R}^n\). Las operaciones entre series se hacen componente a componente:
price - mean(price)resta la media a cada uno de los 506 precios. scalar- crea un número (un escalar), por ejemplo el resultado de una suma o de una norma. Los escalares se conservan durante toda la sesión y pueden usarse en instrucciones posteriores.
- Funciones
mean(x),sum(x),sqrt(a),cov(x,y),corr(x,y)oacos(a)devuelven un número a partir de una o dos series, o de un escalar. Se escriben con paréntesis, como en matemáticas.printf- imprime un texto con números intercalados. Cada
%.4fes el hueco para un número con cuatro decimales; los valores que rellenan los huecos van después del texto, separados por comas y en el mismo orden;\nes un salto de línea.
Todo lo demás son comandos ya vistos (open, setinfo, summary) o que se explican donde aparecen. Para consultar cualquiera de ellos: help nombre en la consola (sesión 4).
Objetivo
- Repasar estadísticos descriptivos de varias variables a la vez.
- Calcular covarianzas y correlaciones entre pares de variables.
- Visualizar la relación mediante diagramas de dispersión.
- Verificar numéricamente que \(\rho=\cos\theta\) entre los vectores centrados (es decir, en desviaciones).
- Interpretar el signo y la magnitud de \(\rho\) en términos del ángulo entre vectores en desviaciones.
Actividad 1 - Recordatorio: datos y estadísticos descriptivos
Abrimos de nuevo hprice2 y recuperamos las etiquetas de la práctica A de la sesión 4. open carga el fichero de muestra (--quiet evita que Gretl liste sus variables) y setinfo vuelve a dar a cada variable su descripción (-d) y el nombre que se mostrará en los gráficos (-n), como en la sesión 4. Hay que repetirlo porque las etiquetas no quedaron guardadas en el fichero de muestra.
en línea de comandos:
open hprice2.gdt --quiet
setinfo price -d "Precio mediano de la vivienda ($)" -n "Precio ($)"
setinfo rooms -d "Número medio de habitaciones" -n "Habitaciones"
setinfo nox -d "Concentración de óxidos de nitrógeno" -n "Contaminación (NOx)"
- Recuerde los estadísticos descriptivos.
summarymuestra, para cada variable, la media, la mediana, el mínimo, el máximo, la desviación típica y algunas medidas más (sesión 4):
en línea de comandos:
summary price rooms nox
                    Media        Mediana         Mínimo         Máximo
price               22512          21200         5000,0          50001
rooms              6,2841         6,2100         3,5600         8,7800
nox                5,5498         5,3800         3,8500         8,7100

            Desv. Típica.           C.V.      AsimetríaExc. de curtosis
price              9208,9        0,40907         1,1063         1,4594
rooms             0,70259        0,11181        0,40281         1,8595
nox                1,1584        0,20873        0,72258      -0,080785

                 Perc. 5%      Perc. 95%        Rango IQObservaciones ausentes
price               10200          43695         8199,0              0
rooms              5,3000         7,6295        0,74250              0
nox                4,0900         7,4000         1,7500              0
Actividad 2 - Covarianzas y correlaciones
En la ventana principal de Gretl, marque
price,roomsynox(conCtrl), ``pinche'' con el botón derecho y seleccioneMatriz de correlación.El comando
corrseguido de una lista de variables calcula la correlación de cada par y las presenta en una matriz simétrica, con unos en la diagonal (la correlación de cada variable consigo misma). No lo confunda con la funcióncorr(x,y), con paréntesis y dos variables, que devuelve un solo número y que usaremos en el bloque siguiente.o bien teclee en línea de comandos:
corr price rooms nox
- Antes de mirar el resultado:
- pensando en términos económicos, ¿qué signo esperaría en cada uno de los tres pares?
Resultado
Debe obtener una salida como esta:
Coeficientes de correlación, usando las observaciones 1 - 506
Valor crítico al 5% (a dos colas) = 0,0872 para n = 506

         price         rooms           nox
        1,0000        0,6958       -0,4260  price
                      1,0000       -0,3028  rooms
                                    1,0000  nox
Calculemos también, por separado, la covarianza y la correlación de cada par de variables (funciones
covycorrde Gretl)1. Son tres líneasprintf, una por par. Cada una tiene dos huecos%.4fque se rellenan, por orden, con el valor decov(x,y)y el decorr(x,y); el texto entre comillas se imprime literalmente:en línea de comandos:
printf "Cov(price,rooms)  = %.4f    Corr(price,rooms) = %.4f\n", cov(price,rooms), corr(price,rooms)
printf "Cov(price,nox)    = %.4f    Corr(price,nox)   = %.4f\n", cov(price,nox), corr(price,nox)
printf "Cov(rooms,nox)    = %.4f    Corr(rooms,nox)   = %.4f\n", cov(rooms,nox), corr(rooms,nox)
Cov(price,rooms)  = 4501,7557    Corr(price,rooms) = 0,6958
Cov(price,nox)    = -4544,7477    Corr(price,nox)   = -0,4260
Cov(rooms,nox)    = -0,2465    Corr(rooms,nox)   = -0,3028
Actividad 3 - Diagramas de dispersión
Marque dos variables a la vez (p. ej.
priceyrooms), ``pinche'' con el botón derecho y seleccioneGráfico X-Y.El comando
gnuplotcon dos variables dibuja su diagrama de dispersión: la primera en el eje vertical y la segunda en el horizontal. Por defecto superpone una recta ajustada a la nube cuando la relación es apreciable, y en las tres figuras de abajo aparece. En la consola, cada gráfico se abre en una ventana.o bien teclee en línea de comandos:
gnuplot price rooms
gnuplot price nox
gnuplot rooms nox
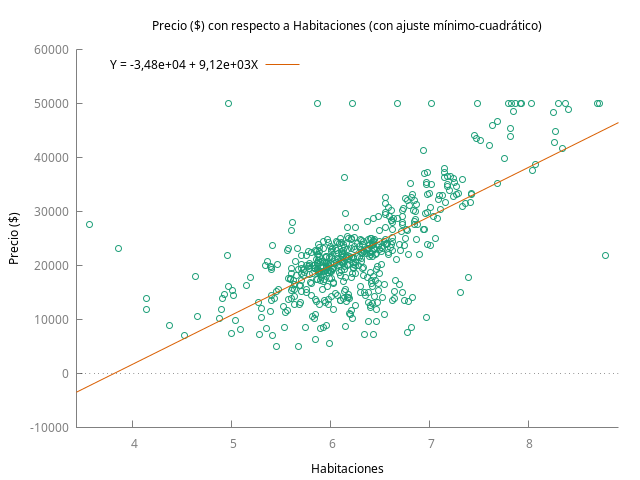
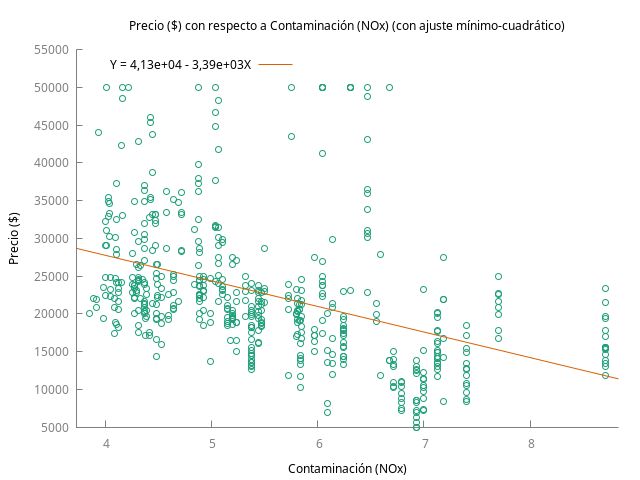
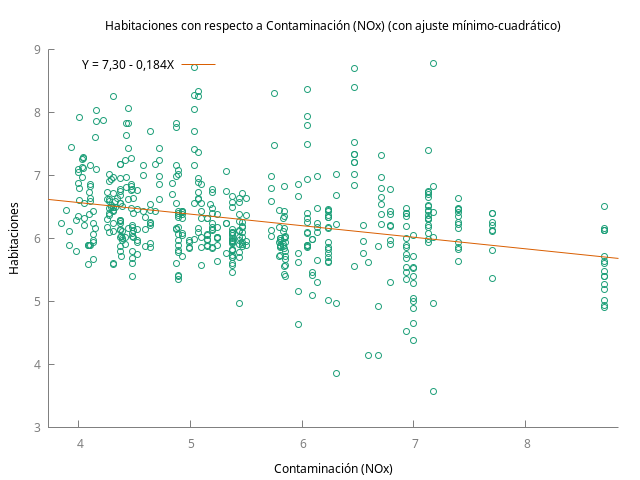
Compare la ``forma'' de cada nube de puntos (más o menos alargada y ``alineada'' alrededor de la recta mostrada en cada figura2) con el valor numérico de \(\rho\) obtenido en la Actividad 2.
Actividad 4 - Verificación geométrica: la correlación como coseno
Vamos a reconstruir, con instrucciones de Gretl, exactamente lo que demostramos con álgebra en la lección 5: centrar los vectores (i.e., restarles su media), comprobar que son ortogonales a \(\boldsymbol{1}\), calcular su producto escalar y sus normas, y formar el coseno del ángulo.
Vectores centrados
Tres series nuevas: a cada variable le restamos su media. Gretl resta el mismo número, mean(price), a las 506 componentes, y el resultado es el vector en desviaciones de la lección 4. El sufijo _c (de centrado) es solo un nombre.
en línea de comandos:
series price_c = price - mean(price)
series rooms_c = rooms - mean(rooms)
series nox_c   = nox   - mean(nox)
Comprobación de ortogonalidad con \(\boldsymbol{1}\)
La media de cada vector centrado debe ser (esencialmente) cero, es decir, sus valores deben sumar cero (salvo por errores de redondeo). Por tanto, ``cada vector centrado debe ser ortogonal a \(\boldsymbol{1}\)''. Lo comprobamos con sum(price_c), que suma las 506 componentes del vector centrado: es su producto escalar euclídeo con \(\boldsymbol{1}\). El formato %.10f pide diez decimales, para ver que lo que quede es solo redondeo:
en línea de comandos:
printf "Suma price_c = %.10f\n", sum(price_c)
printf "Suma rooms_c = %.10f\n", sum(rooms_c)
printf "Suma nox_c   = %.10f\n", sum(nox_c)
Suma price_c = 0,0000000152
Suma rooms_c = 0,0000000000
Suma nox_c   = 0,0000000000
(Los valores no serán cero por errores de redondeo en coma flotante, pero deben ser insignificantes; del orden de \(10^{-8}\) o menores.)
El coseno del ángulo entre los datos en desviaciones (par price-rooms)
Producto escalar y normas ``a mano'' (sin dividir por ningún \(n\), es decir, con el producto escalar y la norma euclídeos). El bloque traduce línea a línea la fórmula \(\cos\theta=\langle\boldsymbol{x}_c,\boldsymbol{y}_c\rangle/(\|\boldsymbol{x}_c\|\,\|\boldsymbol{y}_c\|)\):
sum(price_c * rooms_c)multiplica los dos vectores componente a componente y suma los productos: el producto escalar euclídeo.sqrt(sum(price_c^2))eleva al cuadrado cada componente, suma y extrae la raíz cuadrada: la norma euclídea. El operador^actúa componente a componente.coseno_pres el cociente de las dos cantidades anteriores.acoses la función arcocoseno: devuelve el ángulo cuyo coseno es el argumento, en radianes. Multiplicar porrad2deg, que vale \(180/\pi\), lo pasa a grados.- Los tres
printfimprimen el coseno calculado a mano, la correlación que da Gretl y el ángulo.
en línea de comandos:
scalar dp_pr       = sum(price_c * rooms_c)
scalar norma_price = sqrt(sum(price_c^2))
scalar norma_rooms = sqrt(sum(rooms_c^2))
scalar coseno_pr   = dp_pr / (norma_price * norma_rooms)

scalar rad2deg  = 180/3.14159265358979
scalar theta_pr = acos(coseno_pr) * rad2deg

printf "cos(theta) price-rooms (a mano) = %.6f\n", coseno_pr
printf "corr(price,rooms) de Gretl      = %.6f\n", corr(price,rooms)
printf "Ángulo price-rooms = %.2f grados\n", theta_pr
Compruebe que coseno_pr y corr(price,rooms) coinciden.
cos(theta) price-rooms (a mano) = 0,695780
corr(price,rooms) de Gretl      = 0,695780
Ángulo price-rooms = 45,91 grados
Repetimos para los otros dos pares
Lo mismo para los otros dos pares. Solo falta calcular la norma de nox_c: las de price_c y rooms_c siguen guardadas en los escalares norma_price y norma_rooms, y el factor rad2deg también.
en línea de comandos:
scalar norma_nox = sqrt(sum(nox_c^2))

scalar dp_pn = sum(price_c * nox_c)
scalar coseno_pn = dp_pn / (norma_price * norma_nox)
scalar theta_pn = acos(coseno_pn) * rad2deg
printf "cos(theta) price-nox = %.6f  (ángulo = %.2f grados)\n", coseno_pn, theta_pn

scalar dp_rn = sum(rooms_c * nox_c)
scalar coseno_rn = dp_rn / (norma_rooms * norma_nox)
scalar theta_rn = acos(coseno_rn) * rad2deg
printf "cos(theta) rooms-nox = %.6f  (ángulo = %.2f grados)\n", coseno_rn, theta_rn
cos(theta) price-nox = -0,426037  (ángulo = 115,22 grados)
cos(theta) rooms-nox = -0,302828  (ángulo = 107,63 grados)
Actividad 5 - Síntesis: signo y magnitud como ángulo
Recordando la lección 5: \(\rho\approx1\) corresponde a vectores en desviaciones casi alineados (ángulo pequeño); \(\rho\approx-1\), a vectores casi alineados pero en sentidos opuestos (ángulo cercano a \(180^\circ\)); \(\rho\approx0\), a vectores casi ortogonales (ángulo cercano a \(90^\circ\)).
De los tres pares calculados, ¿cuál tiene el ángulo más cercano a \(90^\circ\)? ¿Qué le dice eso sobre la relación (lineal) entre esas dos variables?
Apéndice - ¿Importa dividir entre \(n\), entre \(n-1\), o no dividir?
En la Actividad 4 no dividimos por ningún \(n\): usamos directamente el producto escalar y la norma euclídeos (sin el factor \(1/n\) de la lección 4), y aun así el coseno obtenido coincidió con corr. Al ser un cociente, cualquier factor común que multiplique por igual al numerador y ambas normas se cancela. Comprobémoslo explícitamente, calculando \(\rho\) de tres formas distintas. $nobs es el número de observaciones del conjunto de datos, 506, y lo guardamos en el escalar n. Después calculamos la covarianza y las dos varianzas dos veces, dividiendo por n y por n-1, y formamos con cada terna el cociente \(\rho\). Los cuatro printf imprimen los cuatro resultados uno debajo de otro:
en línea de comandos:
scalar n = $nobs

scalar cov_hat_n    = sum(price_c*rooms_c)/n
scalar var_price_n  = sum(price_c^2)/n
scalar var_rooms_n  = sum(rooms_c^2)/n
scalar rho_dividiendo_n = cov_hat_n / sqrt(var_price_n*var_rooms_n)

scalar cov_hat_n1   = sum(price_c*rooms_c)/(n-1)
scalar var_price_n1 = sum(price_c^2)/(n-1)
scalar var_rooms_n1 = sum(rooms_c^2)/(n-1)
scalar rho_dividiendo_n1 = cov_hat_n1 / sqrt(var_price_n1*var_rooms_n1)

printf "rho sin dividir (Actividad 4) = %.6f\n", coseno_pr
printf "rho dividiendo por n          = %.6f\n", rho_dividiendo_n
printf "rho dividiendo por (n-1)      = %.6f\n", rho_dividiendo_n1
printf "rho de Gretl (corr)           = %.6f\n", corr(price,rooms)
rho sin dividir (Actividad 4) = 0,695780
rho dividiendo por n          = 0,695780
rho dividiendo por (n-1)      = 0,695780
rho de Gretl (corr)           = 0,695780
Los cuatro números deben coincidir. Es consecuencia de que \(\rho\) es un coseno, y el coseno no cambia si escalamos ambos vectores por la misma constante (homogeneidad de la norma, lección 2; invarianza de la correlación ante reescalados, lección 5). Lo hemos comprobado programándolo.
Preguntas de interpretación para la clase
- En los tres pares calculados (price-rooms, price-nox, rooms-nox), ¿coincide el signo de la correlación con lo que esperaría por argumentos económicos?
- La covarianza y la correlación entre un mismo par de variables tienen siempre el mismo signo, pero sus magnitudes pueden ser muy distintas de un par a otro. ¿Por qué la correlación es preferible para comparar la fuerza de la relación entre distintos pares de variables?
- ¿Por qué el valor de \(\rho\) no depende de si se divide por \(n\), por \(n-1\), o no se divide en absoluto?
- De los tres pares de variables (en desviaciones), ¿cuál tiene el ángulo más cercano a \(90^\circ\)? ¿Qué interpretación geométrica tiene ese resultado?
- Observando los tres diagramas de dispersión, ¿la ``forma'' de la nube (más o menos alargada/diagonal) se corresponde con la magnitud de \(\rho\) calculada?
Para profundizar:
- Wooldridge, J. M. (2020). Introductory Econometrics: A Modern Approach. Apéndice B, sección B.4: covarianza y correlación.
- Cottrell, A. y Lucchetti, R. (2023). Gretl User's Guide. Sección sobre funciones estadísticas (
corr,cov) y sobre gráficos X-Y. - Véanse las lecciones 4 y 5 para las demostraciones completas de lo que hoy verificamos numéricamente.
Código completo de la práctica
| Enlace al guión: | S07-Prct-A-hprice2.inp |
Respuestas
1. Signos esperados y observados. Por argumentos económicos cabe esperar \(\rho_{\text{price,rooms}}>0\) (más habitaciones, casas más grandes o mejores, mayor precio) y \(\rho_{\text{price,nox}}<0\) (más contaminación, zona menos deseable, menor precio). El signo de \(\rho_{\text{rooms,nox}}\) es menos evidente a priori; con estos datos resulta negativo, \(\rho_{\text{rooms,nox}}=-0{,}3028\) (las zonas con más contaminación, más industriales o urbanas, tienden a tener viviendas algo más pequeñas), y de magnitud menor que los otros dos pares (\(0{,}6958\) y \(-0{,}4260\)). Lo importante es formular la expectativa antes de mirar el número, y después contrastarla.
2. Covarianza vs. correlación para comparar fuerza de relación. La covarianza depende de las unidades de ambas variables (dólares, número de habitaciones, partes por cien millones de NOx), así que su magnitud no es comparable entre pares distintos: una covarianza ``grande'' puede deberse simplemente a que una variable se mide en una escala con números grandes. La correlación, al ser un coseno, es adimensional y está siempre en \([-1,1]\); por eso sí permite comparar, de forma homogénea, qué par de variables está ``más alineado'' en sentido geométrico.
3. Invarianza de \(\rho\) al divisor. Porque \(\rho\) es un cociente: tanto el numerador (covarianza o ``producto escalar'') como el denominador (producto de las dos desviaciones típicas o ``normas'') llevan el mismo factor de escala (ya sea \(1/n\), \(1/(n-1)\), o ningún factor en absoluto), y ese factor se cancela exactamente en la división. Es la misma propiedad de homogeneidad de la norma y de invarianza de la correlación ante reescalados demostrada en la lección 5, aplicada aquí a un caso extremo: reescalar por cualquier constante positiva común no cambia un coseno.
4. Ángulo más cercano a \(90^\circ\). Es el par con menor \(|\rho|\): rooms-nox, cuyo ángulo es de \(107{,}63^\circ\), frente a los \(115{,}22^\circ\) de price-nox y los \(45{,}91^\circ\) de price-rooms. Un ángulo cercano a \(90^\circ\) significa que los vectores en desviaciones son casi ortogonales: la variación de una variable, una vez descontada su media, apenas está alineada con la variación de la otra. Esto no implica que no exista ninguna relación entre ambas variables, sino específicamente que no hay relación lineal apreciable entre sus componentes centradas.
5. Forma de la nube vs. magnitud de \(\rho\). Sí: cuanto mayor es \(|\rho|\), más ``alargada'' y alineada en torno a una diagonal aparece la nube de puntos (con pendiente positiva si \(\rho>0\), negativa si \(\rho<0\)); cuanto más cercano a 0, más ``redonda'' o dispersa en todas direcciones se ve la nube, sin una dirección diagonal dominante. Esta es la lectura visual exacta del ángulo entre los vectores centrados.
Notas al pie de página:
Fíjese que corr(x,y) de Gretl es la implementación numérica del mismo coeficiente de correlación \(\rho_{\boldsymbol{x}\boldsymbol{y}}\) definido en la lección 5; aunque cov(x,y) no es la implementación exacta de la covarianza \(\sigma_{\boldsymbol{x}\boldsymbol{y}}\) pues Gretl divide internamente por \(n-1\) (en lugar de por \(n\)).
que, como veremos en la lección 6, se llama ``recta de regresión''