Sesión 11 (B) — Regresión simple con datos reales: ajuste y bondad de ajuste en hprice2
Índice
- Descripción de la práctica
- Actividad 1 - Reapertura de hprice2 y etiquetas
- Actividad 2 - Regresión: price sobre rooms
- Actividad 3 - Regresión: price sobre nox
- Actividad 4 - Verificación de las dos condiciones de ortogonalidad
- Actividad 5 - Bondad de ajuste: STC, SEC, SRC y \(R^2\) en ambos modelos
- Actividad 6 - Diagramas de dispersión con la recta ajustada
- Actividad 7 - Intercambiar los papeles: el \(R^2\) no distingue causa de efecto
- Actividad 8 - Síntesis comparativa
- Preguntas de interpretación para la clase
- Código completo de la práctica
- Respuestas
Descripción de la práctica
Retomamos hprice2 (ya usado en la práctica A de la sesión 7) y sus tres variables etiquetadas: price, rooms, nox. Hoy estimamos, por primera vez con datos reales, dos regresiones lineales simples: precio en función del número de habitaciones, y precio en función de la contaminación. Las comparamos entre sí, verificamos las dos condiciones de ortogonalidad y calculamos la bondad de ajuste, conectando con las correlaciones ya calculadas en la práctica A de la sesión 7 y con el ángulo \(\theta\) de la lección 8.
Objetivo
- Estimar dos regresiones lineales simples con datos reales, interpretando el signo y la magnitud de la pendiente sin lenguaje causal.
- Verificar, con datos reales, las dos condiciones de ortogonalidad de la lección 7.
- Calcular \(R^2\) ``a mano'' (STC/SEC/SRC) y compararlo con el que reporta Gretl y con \(\rho_{\boldsymbol{x}\boldsymbol{y}}^2\).
- Comparar la bondad de ajuste de los dos modelos y relacionarla con el ángulo \(\theta\) de la lección 8.
- Visualizar ambos ajustes mediante diagramas de dispersión con la recta ajustada.
- Intercambiar los papeles de las dos variables y comprobar que el \(R^2\) no cambia, como advirtió la lección 8, aunque la recta sí.
Comandos de esta práctica. Todos aparecen ya en la práctica A de esta sesión: ols con la constante const y la opción --quiet, y los accesores $uhat, $coeff y $rsq, que se refieren siempre al último modelo estimado. Lo único nuevo es $pi, el número \(\pi\), que usamos para pasar un ángulo de radianes a grados.
Actividad 1 - Reapertura de hprice2 y etiquetas
Como en la práctica A de la sesión 7: open carga el fichero de muestra sin listar sus variables y setinfo vuelve a poner a cada una su descripción y su nombre para los gráficos (sesión 4).
en línea de comandos:
open hprice2.gdt --quiet
setinfo price -d "Precio mediano de la vivienda ($)" -n "Precio ($)"
setinfo rooms -d "Número medio de habitaciones" -n "Habitaciones"
setinfo nox -d "Concentración de óxidos de nitrógeno" -n "Contaminación (NOx)"
Actividad 2 - Regresión: price sobre rooms
Regresión de price sobre la constante y rooms. Gretl imprime la tabla completa; de ella leeremos los dos coeficientes y el \(R^2\).
en línea de comandos:
ols price const rooms
- GUI equivalente:
Modelo -> Mínimos cuadrados ordinarios, conpricecomo dependiente yconst,roomscomo regresores.
Modelo 1: MCO, usando las observaciones 1-506
Variable dependiente: price

             coeficiente   Desv. típica   Estadístico t   valor p
  ----------------------------------------------------------------
  const       -34796,2       2651,53         -13,12       4,74e-34 ***
  rooms         9119,55       419,339         21,75       1,87e-74 ***

Media de la vble. dep.  22511,51   D.T. de la vble. dep.   9208,856
Suma de cuad. residuos  2,21e+10   D.T. de la regresión    6620,865
R-cuadrado              0,484110   R-cuadrado corregido    0,483086
F(1, 504)               472,9521   Valor p (de F)          1,87e-74
Log-verosimilitud      -5168,759   Criterio de Akaike      10341,52
Criterio de Schwarz     10349,97   Crit. de Hannan-Quinn   10344,83
Lo que debe observar
La pendiente es \(9\,119{,}55\): en el ajuste, a una habitación más le corresponden unos \(9\,120\) dólares más de precio mediano. La constante, \(-34\,796\), no tiene lectura por sí sola (sería el precio de una vivienda con cero habitaciones, fuera del rango de los datos). Y \(R^2=0{,}484\): el ajuste reproduce algo menos de la mitad de la variación de price. Como en la práctica A de esta sesión, ignore de momento las columnas Desv. típica, Estadístico t y valor p.
Interpretación: el coeficiente de rooms se lee como ``por cada habitación adicional, el precio mediano cambia, en promedio, en esa cantidad de dólares, manteniendo el resto igual (aquí, sin ningún otro regresor)''. Evite decir que ``una habitación adicional causa'' ese cambio: como se discutió en la lección 8, la descomposición \(\mathrm{STC}=\mathrm{SEC}+\mathrm{SRC}\) es puramente algebraica y no certifica, por sí sola, ninguna relación causal ni su dirección.
Actividad 3 - Regresión: price sobre nox
La misma orden con nox en el lugar de rooms.
en línea de comandos:
ols price const nox
Antes de mirar el resultado: ¿qué signo espera para el coeficiente de nox? Contraste su expectativa con lo obtenido.
Modelo 2: MCO, usando las observaciones 1-506
Variable dependiente: price

             coeficiente   Desv. típica   Estadístico t   valor p
  ----------------------------------------------------------------
  const       41307,8        1816,18          22,74       2,53e-79 ***
  nox         -3386,85        320,362        -10,57       9,93e-24 ***

Media de la vble. dep.  22511,51   D.T. de la vble. dep.   9208,856
Suma de cuad. residuos  3,51e+10   D.T. de la regresión    8339,566
R-cuadrado              0,181508   R-cuadrado corregido    0,179884
F(1, 504)               111,7662   Valor p (de F)          9,93e-24
Log-verosimilitud      -5285,537   Criterio de Akaike      10575,07
Criterio de Schwarz     10583,53   Crit. de Hannan-Quinn   10578,39
Lo que debe observar
La pendiente es negativa, \(-3\,386{,}85\): a una unidad más de contaminación le corresponden unos \(3\,400\) dólares menos de precio mediano, como cabía esperar. El \(R^2\), \(0{,}182\), es bastante menor que el de rooms: con la contaminación como único regresor, el ajuste reproduce menos de una quinta parte de la variación de los precios. Compare ambos \(R^2\) con las correlaciones de la práctica A de la sesión 7: \(0{,}6958^2=0{,}484\) y \((-0{,}4260)^2=0{,}182\).
Actividad 4 - Verificación de las dos condiciones de ortogonalidad
Repetimos ambas regresiones, guardando en cada caso los residuos, para verificar \(\sum\hat e_i=0\) y \(\sum x_i\hat e_i=0\). Cada regresión se estima con --quiet para no repetir la tabla, y a continuación se copia $uhat en una serie de residuos y se calculan sus dos sumas. Hay que hacerlo modelo a modelo, porque $uhat solo guarda los residuos del último modelo estimado. Los dos printf finales imprimen las cuatro sumas.
en línea de comandos:
ols price const rooms --quiet
series ehat_rooms = $uhat
scalar sum_e_rooms  = sum(ehat_rooms)
scalar sum_xe_rooms = sum(rooms*ehat_rooms)

ols price const nox --quiet
series ehat_nox = $uhat
scalar sum_e_nox  = sum(ehat_nox)
scalar sum_xe_nox = sum(nox*ehat_nox)

printf "Modelo price~rooms:  suma(ehat) = %.8f    suma(rooms*ehat) = %.8f\n", sum_e_rooms, sum_xe_rooms
printf "Modelo price~nox  :  suma(ehat) = %.8f    suma(nox*ehat)   = %.8f\n", sum_e_nox,  sum_xe_nox
Modelo price~rooms:  suma(ehat) = -0,00000001    suma(rooms*ehat) = -0,00000019
Modelo price~nox  :  suma(ehat) = -0,00000001    suma(nox*ehat)   = 0,00000005
(Los valores no serán cero por errores de redondeo en coma flotante, pero deben ser despreciables.)
Actividad 5 - Bondad de ajuste: STC, SEC, SRC y \(R^2\) en ambos modelos
Para cada modelo, estimado con --quiet: STC con las desviaciones de price respecto a su media, SRC como suma de cuadrados de $uhat y SEC por diferencia. El cociente SEC/STC es el \(R^2\) a mano. Los últimos printf calculan el cuadrado de la correlación de cada par con corr, para comparar.
en línea de comandos:
ols price const rooms --quiet
scalar mu_price = mean(price)
scalar STC_r = sum((price-mu_price)^2)
scalar SRC_r = sum($uhat^2)
scalar SEC_r = STC_r - SRC_r
scalar R2_r_manual = SEC_r/STC_r

ols price const nox --quiet
scalar STC_n = sum((price-mu_price)^2)
scalar SRC_n = sum($uhat^2)
scalar SEC_n = STC_n - SRC_n
scalar R2_n_manual = SEC_n/STC_n

printf "price~rooms:  STC=%.2f  SEC=%.2f  SRC=%.2f   R2(a mano)=%.4f\n", STC_r, SEC_r, SRC_r, R2_r_manual
printf "price~nox  :  STC=%.2f  SEC=%.2f  SRC=%.2f   R2(a mano)=%.4f\n", STC_n, SEC_n, SRC_n, R2_n_manual

printf "\nComparacion con rho^2 (recuerde: en regresion simple R2 = rho_xy^2):\n"
printf "corr(price,rooms)^2 = %.4f\n", corr(price,rooms)^2
printf "corr(price,nox)^2   = %.4f\n", corr(price,nox)^2
price~rooms:  STC=42825531146,45  SEC=20732259424,69  SRC=22093271721,76   R2(a mano)=0,4841
price~nox  :  STC=42825531146,45  SEC=7773157316,47  SRC=35052373829,98   R2(a mano)=0,1815

Comparacion con rho^2 (recuerde: en regresion simple R2 = rho_xy^2):
corr(price,rooms)^2 = 0,4841
corr(price,nox)^2   = 0,1815
El ángulo \(\theta\), en grados
El \(R^2\) que acabamos de calcular es un coseno al cuadrado (lección 8). Podemos, por tanto, aplicar el arco coseno y obtener el ángulo \(\theta\) en grados:
Dos printf que calculan el arco coseno: acos devuelve el ángulo en radianes (práctica A de la sesión 7) y el factor 180/$pi lo pasa a grados. $pi es el número \(\pi\) que Gretl tiene guardado.
en línea de comandos:
printf "price~rooms:  R2 = %.4f   ->   theta = %.2f grados\n", R2_r_manual, acos(sqrt(R2_r_manual))*180/$pi
printf "price~nox  :  R2 = %.4f   ->   theta = %.2f grados\n", R2_n_manual, acos(sqrt(R2_n_manual))*180/$pi
price~rooms:  R2 = 0,4841   ->   theta = 45,91 grados
price~nox  :  R2 = 0,1815   ->   theta = 64,78 grados
Son los ángulos que forman, en \(\mathbb{R}^{506}\), el vector de datos en desviaciones y el del ajuste. Un \(R^2\) moderado corresponde a un ángulo bastante abierto: conviene tener presente esta equivalencia al leer un \(R^2\), porque los dos números contienen la misma información en escalas muy distintas.
Actividad 6 - Diagramas de dispersión con la recta ajustada
GUI: seleccione
priceyrooms(conCtrl), botón derecho,Gráfico X-Y; repita conpriceynox.gnuplotcon dos variables dibuja el diagrama de dispersión, la primera en el eje vertical y la segunda en el horizontal, y superpone la recta ajustada (práctica A de la sesión 7).o bien teclee en línea de comandos:
gnuplot price rooms
gnuplot price nox
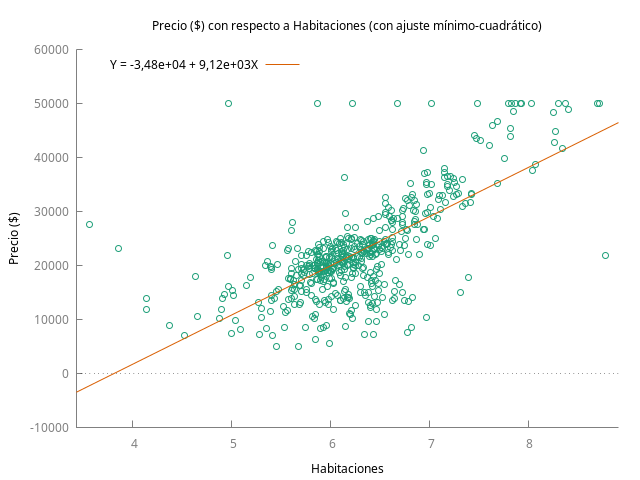
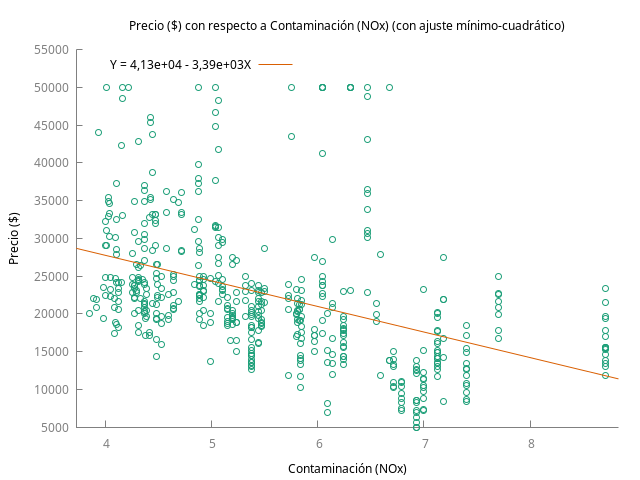
Compare la dispersión de los puntos alrededor de cada recta con el \(R^2\) obtenido en la Actividad 5. Recuerde (lección 8) que \(R^2=\cos^2\theta\), con \(\theta\) el ángulo entre los vectores en desviaciones de los datos y del ajuste: cuanto menor la dispersión de la nube alrededor de la recta, más pequeño ese ángulo.
Actividad 7 - Intercambiar los papeles: el \(R^2\) no distingue causa de efecto
La lección 8 advirtió que, si regresamos la superficie sobre el precio en lugar del precio sobre la superficie, el \(R^2\) no cambia. Comprobémoslo con price y rooms: estimamos las dos regresiones, la habitual y la de papeles intercambiados.
Dos regresiones con --quiet. En la primera, price es la variable dependiente y rooms el regresor; en la segunda, rooms es la dependiente y price el regresor. Tras cada una se guardan en escalares la pendiente ($coeff del regresor correspondiente) y el \(R^2\) ($rsq). Los printf comparan los dos \(R^2\), las dos pendientes, la inversa de la primera y el producto de ambas.
en línea de comandos:
ols price const rooms --quiet
scalar b_pr  = $coeff(rooms)
scalar r2_pr = $rsq

ols rooms const price --quiet             # los papeles, intercambiados
scalar b_rp  = $coeff(price)
scalar r2_rp = $rsq

printf "R2 de price~rooms = %.6f      R2 de rooms~price = %.6f\n", r2_pr, r2_rp
printf "pendiente de price~rooms = %.4f     pendiente de rooms~price = %.8f\n", b_pr, b_rp
printf "inversa de la primera pendiente = %.8f   (no es la segunda)\n", 1/b_pr
printf "producto de las dos pendientes  = %.6f   (= R2 = rho^2)\n", b_pr*b_rp
R2 de price~rooms = 0,484110      R2 de rooms~price = 0,484110
pendiente de price~rooms = 9119,5484     pendiente de rooms~price = 0,00005308
inversa de la primera pendiente = 0,00010965   (no es la segunda)
producto de las dos pendientes  = 0,484110   (= R2 = rho^2)
Lo que debe observar
Los dos \(R^2\) son el mismo número: en regresión simple \(R^2=\rho_{\boldsymbol x\boldsymbol y}^2\), y la correlación es simétrica en las dos variables. El ajuste, en cambio, sí cambia: la pendiente de rooms~price no es la inversa de la de price~rooms (las dos rectas son distintas; solo coinciden si \(\rho=\pm1\)). El producto de las dos pendientes es \(\frac{\sigma_{\boldsymbol x\boldsymbol y}}{\sigma_{\boldsymbol x}^2}\cdot\frac{\sigma_{\boldsymbol x\boldsymbol y}}{\sigma_{\boldsymbol y}^2}=\rho_{\boldsymbol x\boldsymbol y}^2\), que es otra vez el \(R^2\). La conclusión es la de la lección 8: el \(R^2\) mide cuánto se alinean dos vectores en desviaciones, y esa alineación es simétrica; de ella no se sigue ninguna dirección causal.
Actividad 8 - Síntesis comparativa
| Modelo | \(\hat\beta_1\) | \(\hat\beta_2\) | \(R^2\) |
|---|---|---|---|
| price~rooms | |||
| price~nox |
Complete la tabla con los valores obtenidos. ¿Cuál de los dos modelos ajusta mejor, según \(R^2\)? ¿Es coherente con lo observado en los diagramas de dispersión y con las correlaciones ya calculadas en la práctica A de la sesión 7?
Preguntas de interpretación para la clase
- ¿Por qué no podemos afirmar, a partir del modelo price~rooms, que ``añadir una habitación causa'' un aumento de precio?
- Compare los dos modelos: ¿cuál tiene mayor \(R^2\)? ¿Qué relación tiene esto con los valores de correlación ya calculados en la práctica A de la sesión 7?
- En los diagramas de dispersión con la recta ajustada, ¿qué modelo muestra una nube de puntos menos dispersa alrededor de la recta? ¿Cómo se traduce esto en términos del ángulo \(\theta\) de la lección 8?
- ¿Por qué la suma de los residuos no es cero en la salida de Gretl, sino un número muy pequeño (del orden de \(10^{-8}\) o menor)?
- Si estimáramos
priceen función deroomsynoxsimultáneamente (dos regresores a la vez), ¿por qué NO cabría esperar que el \(R^2\) de ese modelo fuera simplemente la suma de los \(R^2\) de los dos modelos simples de hoy? - En la Actividad 7 las dos regresiones tienen el mismo \(R^2\) pero distinta recta. ¿Por qué las dos pendientes no son inversas una de otra? ¿Cuándo lo serían?
Para profundizar:
Código completo de la práctica
| Enlace al guión: | S11-Prct-B-hprice2-ajuste.inp |
Respuestas
- ¿Por qué no podemos afirmar causalidad a partir de price~rooms? Porque la descomposición \(\mathrm{STC}=\mathrm{SEC}+\mathrm{SRC}\) y el propio ajuste MCO son consecuencias puramente geométricas de la ortogonalidad del residuo: se cumplen igual para cualquier par de vectores \(\boldsymbol{x},\boldsymbol{y}\), tengan o no una relación causal real entre sí (recuerde, de la lección 8, el ejemplo del queso y las muertes por enredarse en sábanas). Afirmar causalidad exige una teoría económica previa que justifique la dirección de la relación, algo que la sola regresión no proporciona.
- Comparación de \(R^2\) entre los dos modelos. El modelo con mayor \(|\rho_{\boldsymbol{x}\boldsymbol{y}}|\) (en valor absoluto) entre la variable y el regresor tendrá, necesariamente, mayor \(R^2\), porque en regresión simple \(R^2=\rho_{\boldsymbol{x}\boldsymbol{y}}^2\) exactamente (lección 8). Por tanto, el orden de los \(R^2\) de hoy debe coincidir con el orden, en valor absoluto, de las correlaciones \(\rho_{\text{price,rooms}}\) y \(\rho_{\text{price,nox}}\) ya calculadas en la práctica A de la sesión 7.
- Nube menos dispersa alrededor de la recta y ángulo \(\theta\). El modelo con mayor \(R^2\) es el que tiene la nube de puntos menos dispersa alrededor de la recta ajustada, porque \(R^2=\cos^2\theta\): cuanto menor el ángulo \(\theta\) entre los vectores en desviaciones de los datos y del ajuste, más cerca de 1 está \(\cos^2\theta\), y más ``alineados'' (en el sentido geométrico de la lección 8) están esos dos vectores. Visualmente, eso es una nube más estrecha alrededor de la recta.
- Suma de residuos no cero. Por errores de redondeo en aritmética de coma flotante: los ordenadores no representan los números reales con precisión infinita, así que operaciones que algebraicamente deberían dar cero (como \(\sum\hat e_i\)) acumulan un error de cálculo muy pequeño, típicamente del orden de \(10^{-8}\) o menor. Esto no contradice la identidad teórica \(\sum\hat e_i=0\): es la misma situación que ya se comprobó en la práctica B de la sesión 7, con datos simulados.
- \(R^2\) de un modelo con dos regresores no es la suma de los \(R^2\) simples. Porque, como se explicó al cierre de la lección 8, cuando hay más de un regresor no constante el subespacio \(\mathcal{L}(\boldsymbol{1},\boldsymbol{x}_2,\boldsymbol{x}_3)\) centrado tiene dimensión 2, no 1: los vectores en desviaciones de
roomsynoxya no están alineados en la misma recta, así que el ajuste conjunto \(\boldsymbol{\mathop{\widehat{y}}}-\boldsymbol{\mathop{\overline{y}}}\) ya no es, en general, la suma de las contribuciones ``aisladas'' de cada regresor. Además,roomsynoxpueden estar correlacionadas entre sí, de modo que parte de lo que ``explica'' cada una por separado se solapa. Este fenómeno se estudiará con detalle en la regresión múltiple, más adelante en el curso. - Dos rectas, un \(R^2\). La pendiente de
price~roomses \(\sigma_{\boldsymbol x\boldsymbol y}/\sigma_{\boldsymbol x}^2\) y la derooms~pricees \(\sigma_{\boldsymbol x\boldsymbol y}/\sigma_{\boldsymbol y}^2\): cada una proyecta un vector distinto sobre un plano distinto, y no hay razón para que una sea la inversa de la otra. Su producto vale \(\rho_{\boldsymbol x\boldsymbol y}^2\), así que solo serían inversas (\(b_{pr}\,b_{rp}=1\)) si \(\rho=\pm1\), es decir, si los puntos estuvieran exactamente sobre una recta. Como el \(R^2\) es \(\rho^2\), no cambia al intercambiar los papeles; la recta sí, porque minimiza distancias verticales, y ``vertical'' depende de qué variable pongamos en el eje de ordenadas.