Lección 15. Formas funcionales con logaritmos: qué dice cada coeficiente
Author: Marcos Bujosa
Las lecciones 13 y 14 usaron nox y su logaritmo como dos regresores casi alineados. Hoy los leemos como dos formas funcionales de una misma variable explicativa. El modelo sigue siendo lineal en los parámetros y la geometría del curso se aplica sin cambios; lo que cambia es qué significa cada coeficiente: un cambio absoluto, un cambio porcentual o una elasticidad. Cierran la función de producción de Cobb–Douglas y la previsión en niveles desde un modelo en logaritmos.
``La geometría opera sobre los regresores; la lectura, sobre las variables.''
De dónde venimos: nox y lnox eran dos formas funcionales
Las lecciones 13 y 14 pusieron nox y lnox juntos en un modelo para ver qué pasa con dos regresores casi alineados. Hoy los separamos: cada uno, con rooms, es un modelo distinto del precio (hprice2, $n=506$).
| Regresando | Contaminación | coef. | $\mathrm{ee}$ | $t$ | $R^2$ |
|---|---|---|---|---|---|
price |
nox |
$-1884{,}7$ | $253{,}6$ | $-7{,}43$ | $0{,}535$ |
price |
lnox |
$-10951{,}4$ | $1457{,}9$ | $-7{,}51$ | $0{,}536$ |
lprice |
nox |
$-0{,}1233$ | $0{,}0116$ | $-10{,}67$ | $0{,}511$ |
lprice |
lnox |
$-0{,}7177$ | $0{,}0663$ | $-10{,}82$ | $0{,}514$ |
Cuatro modelos, cuatro coeficientes de distinto tamaño y las mismas conclusiones estadísticas: a más contaminación le acompañan precios menores, con $t$ entre $-7{,}4$ y $-10{,}8$. Los cuatro números dicen cosas distintas.
Hoy: qué significa cada coeficiente, por qué el logaritmo convierte cambios absolutos en porcentuales, y cómo se prevé en niveles con un modelo en logaritmos. Sin geometría nueva.
Variable explicativa y regresor: lineal en los parámetros
Variable explicativa: una magnitud observada (nox, educ, el capital). Regresor: lo que multiplica a un $\beta_j$ en el modelo, función de una o varias variables explicativas: nox, $\log(\text{nox})$, $\text{nox}^2$, además de la constante. En la muestra, cada regresor es una columna de $\boldsymbol{\mathsf X}$.
El modelo es lineal en los parámetros: $Y=\beta_1\,\mathit 1+\beta_2X_2+\cdots+\beta_kX_k+U$, cada $\beta_j$ multiplicando a un regresor. Esa linealidad es lo único que mínimos cuadrados y la inferencia necesitan; toda la geometría del curso opera sobre las columnas de $\boldsymbol{\mathsf X}$.
Puede no ser lineal en las variables explicativas: $\log(\text{price})$ sobre $\log(\text{nox})$ describe una curva entre precio y contaminación. La lectura del coeficiente habla de la variable, y por eso depende de la forma funcional.
Mínimos cuadrados ve columnas. El economista lee variables.
Cuatro formas, cuatro lecturas del coeficiente
Para leer un coeficiente que multiplica o acompaña a un logaritmo basta una aproximación: para un cambio relativo pequeño $p$, $\log(1+p)\approx p$. Una variación absoluta de $\log y$ de magnitud $\Delta$ es una variación relativa de $y$ de aproximadamente $\Delta$, en tanto por uno. Como variación pequeña es usual tomar $p=0{,}01$, un 1 %.
| Forma | Modelo | $\beta_2$ es… | Lectura de $\beta_2$ (con lo demás fijo) |
|---|---|---|---|
| nivel-nivel | $Y=\beta_1\,\mathit 1+\beta_2X+\cdots$ | cambio absoluto | una unidad más de $x$, $\beta_2$ unidades más de $y$ |
| log-nivel | $\log Y=\beta_1\,\mathit 1+\beta_2X+\cdots$ | semielasticidad | una unidad más de $x$, $y$ varía en la fracción $\beta_2$ |
| nivel-log | $Y=\beta_1\,\mathit 1+\beta_2\log X+\cdots$ | efecto por fracción | $x$ varía en la fracción $p$, $y$ varía $\beta_2\,p$ unidades |
| log-log | $\log Y=\beta_1\,\mathit 1+\beta_2\log X+\cdots$ | elasticidad | $x$ varía en la fracción $p$, $y$ varía en la fracción $\beta_2\,p$ |
Las cuatro lecturas con hprice2, con rooms fijo (los cuatro modelos de ``De dónde venimos: nox y lnox eran dos formas funcionales''):
| Forma | Modelo | $\hat\beta$ de la contaminación | Lectura |
|---|---|---|---|
| nivel-nivel | price sobre rooms y nox |
$-1884{,}7$ | una unidad más de nox, $1885$ dólares menos |
| log-nivel | lprice sobre rooms y nox |
$-0{,}1233$ | una unidad más de nox, fracción $-0{,}123$: un $12{,}3$ % menos |
| nivel-log | price sobre rooms y lnox |
$-10951{,}4$ | nox varía en la fracción $p=0{,}01$, $-10951\cdot0{,}01=-109{,}5$: $109{,}5$ dólares menos |
| log-log | lprice sobre rooms y lnox |
$-0{,}7177$ | nox varía en la fracción $p=0{,}01$, fracción $-0{,}718\cdot0{,}01=-0{,}0072$: un $0{,}72$ % menos |
Como variación pequeña es usual tomar $p=0{,}01$, un 1 %.
Log-nivel: salarios y educación
wage1 (Wooldridge; $526$ trabajadores, salario por hora en dólares de 1976):
| Modelo | coef. de educ |
$\mathrm{ee}$ | $R^2$ |
|---|---|---|---|
wage sobre educ |
$0{,}541$ | $0{,}053$ | $0{,}165$ |
lwage sobre educ |
$0{,}0827$ | $0{,}0076$ | $0{,}186$ |
En niveles: un año más de educación, $54$ centavos más por hora, igual para quien gana $3$ que para quien gana $20$ dólares.
En log-nivel: un año más, el salario varía en la fracción $0{,}083$, un $8{,}3$ % más (aproximación). Cuatro años más: $4\cdot0{,}0827=0{,}33$, un $33$ % (aproximación).
Cálculo exacto: un año más, $e^{0{,}0827}-1=0{,}0863$, un $8{,}63$ %; cuatro años, $e^{4\cdot0{,}0827}-1=0{,}392$, un $39{,}2$ %. La aproximación solo sirve para cambios pequeños.
Los dos $R^2$ no son comparables: miden el ajuste a variables distintas, wage y lwage.
Nivel-log: la superficie de la vivienda
hprice1 (Wooldridge; $88$ viviendas; precio en miles de dólares; sqrft en pies cuadrados, de $1171$ a $3880$):
| Modelo | coef. de la superficie | $\mathrm{ee}$ | $R^2$ |
|---|---|---|---|
price sobre sqrft |
$0{,}1402$ | $0{,}0118$ | $0{,}621$ |
price sobre lsqrft |
$297{,}9$ | $28{,}3$ | $0{,}563$ |
Nivel-nivel: $100$ pies más ($9{,}29\,\mathrm{m}^2$) suponen $14{,}0$ mil dólares adicionales, tanto en una casa de $1200$ pies como en una de $3800$ (es decir, siempre $140\$$ por pie).
Nivel-log: si la superficie varía en la fracción $p$, el precio varía en $297{,}9\,p$ miles de dólares; $100$ pies más son un 10 % en una casa de $1000$ pies (casi $28$ mil más) y un 2,5 % en una de $4000$ (unos $7$ mil): el pie adicional vale menos cuanto mayor es la casa. En dólares por pie: $297\,900\,\$/\text{sqrft}$ es decir, de casi $298\,\$/\text{sqrft}$ en una casa de $1000$ pies a $74\,\$/\text{sqrft}$ en una de $4000$.
El $R^2$ más alto es el del modelo en niveles, que predice un pie cuadrado del mismo valor en todas las casas. La forma se elige por lo que el modelo predice, no por el $R^2$.
Log-log: modelo con elasticidad constante
La elasticidad es el cociente entre la variación relativa de $y$ y la variación relativa de $x$. En niveles depende del punto, $\eta=\beta_2\,x/\hat y$: con price sobre nox vale $-0{,}47$, $-0{,}82$ y $-2{,}5$ con nox=3,9, nox=5,5 y nox=8,7. En el modelo log-log, lprice sobre lnox, la elasticidad es $\beta_2$, estimada en $-1{,}04$, la misma en todos los barrios.
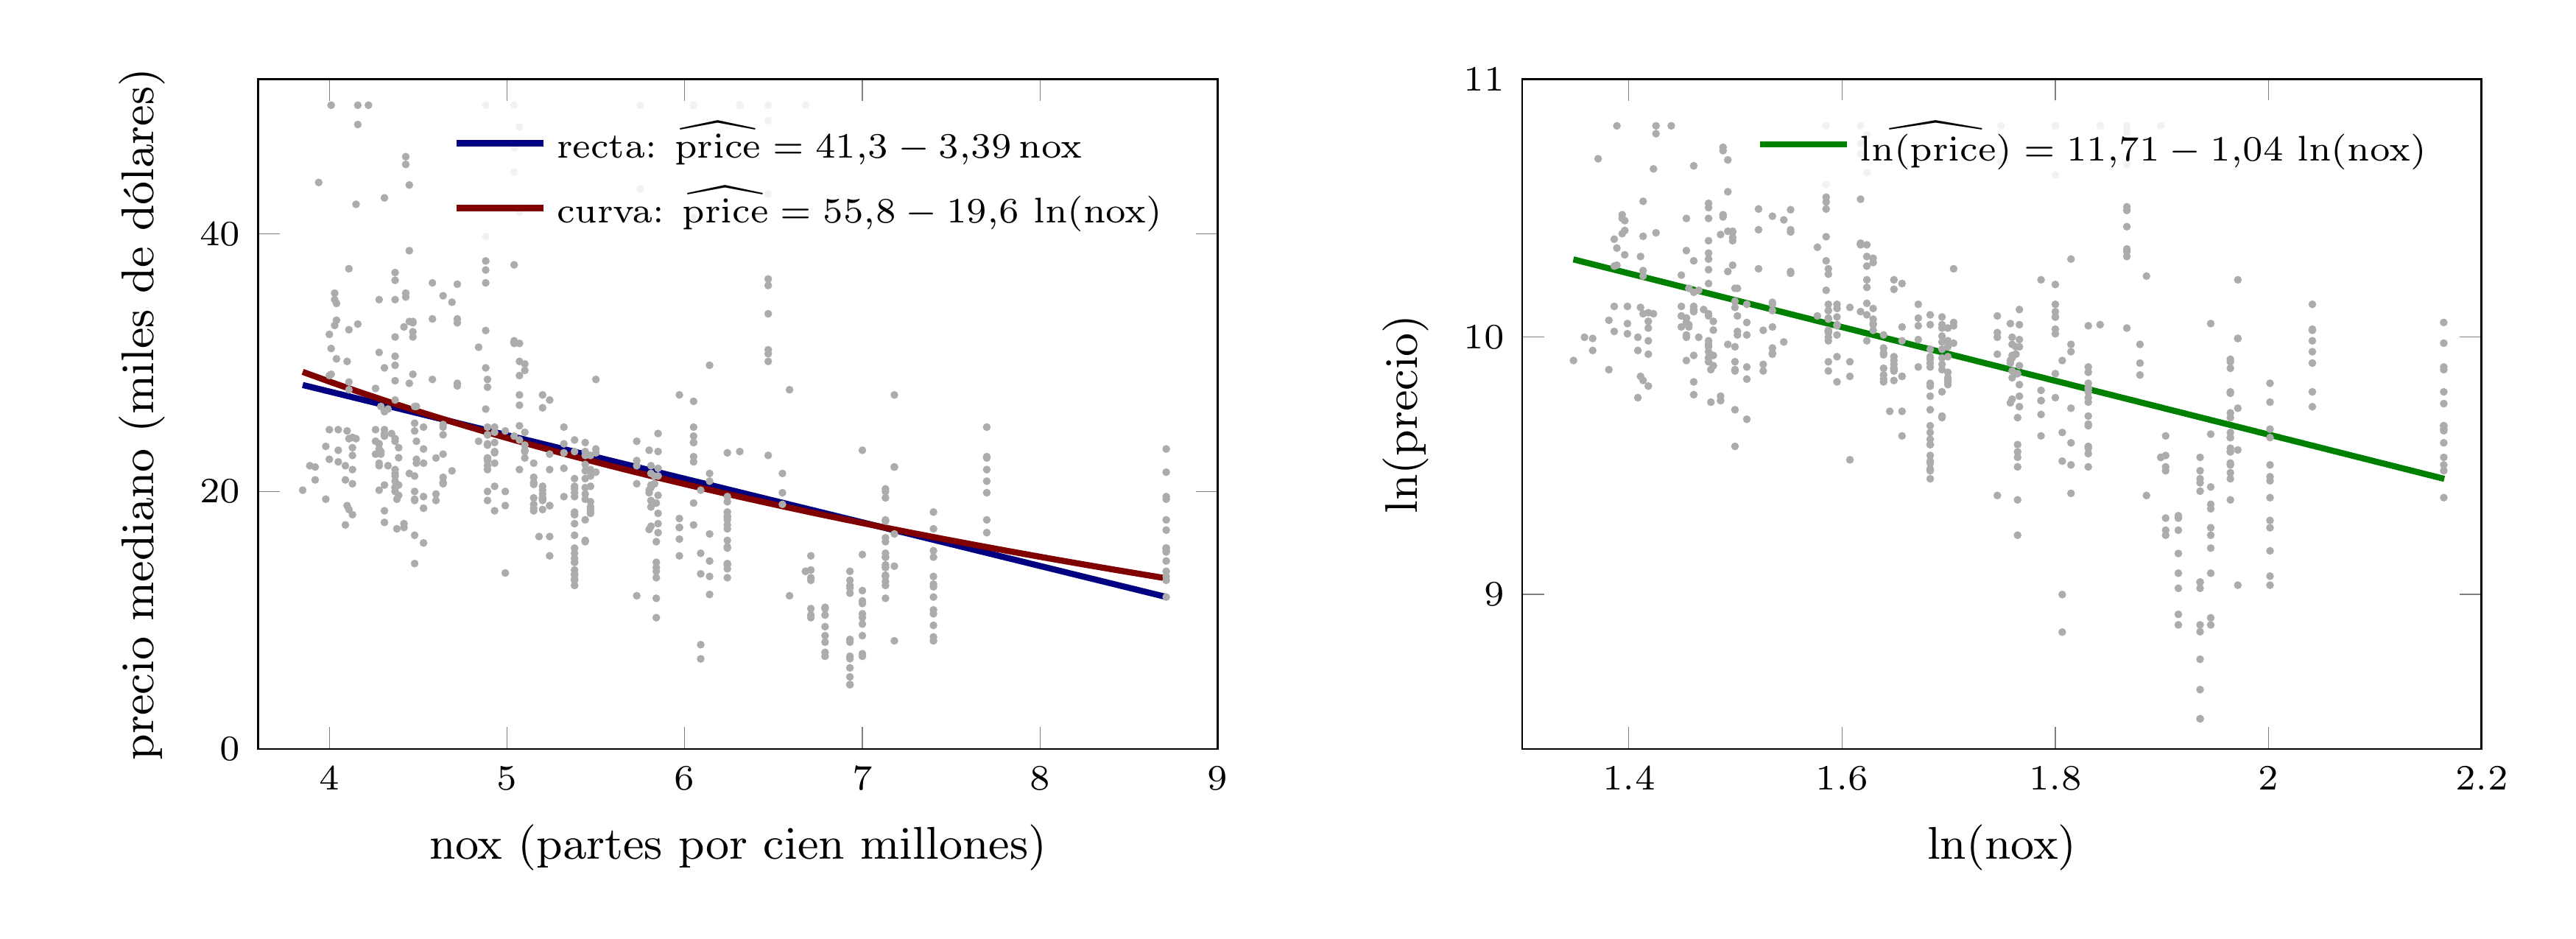
La forma la decide la pregunta económica y el comportamiento que cada forma implica, no el $R^2$: donde hay datos, los ajustes casi coinciden.
Para qué sirve una elasticidad: la demanda de aire limpio. Los datos de hprice2 proceden de Harrison y Rubinfeld (1978), que midieron cuánto pagan los compradores por menos contaminación: la elasticidad del precio respecto de nox es esa medida. Wooldridge (ejemplo 4.5) la estima con un modelo log-log con más regresores: lprice sobre lnox, l_dist (logaritmo de la distancia a los centros de empleo), rooms y stratio; $n=506$, $R^2=0{,}584$.
Elasticidad estimada: $\hat\beta_{\text{lnox}}=-0{,}954$ ($\mathrm{ee}$ $0{,}117$), intervalo al 95 % de $-1{,}18$ a $-0{,}72$. Un 1 % más de contaminación se acompaña de un precio menor en la fracción $0{,}0095$, un $0{,}95$ %, con los demás regresores fijos.
Preguntar si la elasticidad es cero dice poco: nadie espera que la contaminación no afecte al precio. Una pregunta económica razonable es si vale $-1$, es decir, si el precio cae en la misma proporción en que sube la contaminación. No hace falta calcular el $t$: el $-1$ está cerca del centro del intervalo, de $-1{,}18$ a $-0{,}72$, así que $H_0\!:\beta_{\text{lnox}}=-1$ no se rechaza al 5 %. Datos como estos no serían raros si la elasticidad fuese $-1$.
Cobb–Douglas: elasticidades y rendimientos a escala
$Q=A\,L^{\alpha}K^{\gamma}e^{U}$ no es lineal ni en los parámetros ni en las variables. En logaritmos sí: $\log Q=\beta_1\,\mathit 1+\alpha\log L+\gamma\log K+U$, con $\beta_1=\log A$. Es un modelo log-log con dos regresores: $\alpha$ es la elasticidad del producto respecto del trabajo con el capital fijo, y $\gamma$ la elasticidad respecto del capital con el trabajo fijo (elasticidades parciales, una por factor); $\alpha+\gamma$ mide los rendimientos a escala.
Datos de Zellner y Revankar (greene9_1): valor añadido, trabajo y capital de la industria del equipo de transporte en $25$ estados de EE. UU., 1957.
| Regresor | coef. | $\mathrm{ee}$ | $t$ |
|---|---|---|---|
| constante | $1{,}844$ | $0{,}234$ | $7{,}90$ |
| $\log(\text{labor})$ | $0{,}805$ | $0{,}126$ | $6{,}37$ |
| $\log(\text{capital})$ | $0{,}245$ | $0{,}107$ | $2{,}30$ |
$R^2=0{,}973$; $\hat\alpha+\hat\gamma=1{,}051$. $H_0\!:\alpha+\gamma=1$ es una restricción lineal (lección 13): $F(1,22)=1{,}54$, valor $p=0{,}23$. Datos como estos no serían raros con rendimientos constantes.
Previsión con y sin logaritmos
Modelo log-log de hprice2: para un barrio con $6$ habitaciones y nox $5{,}5$, el ajuste es $$\widehat{\log(\text{price})}=\hat\beta_1+\hat\beta_2\cdot6+\hat\beta_3\cdot\log(5{,}5)=9{,}846.$$ Deshacer el logaritmo, $e^{\hat y}=e^{9{,}846}=18879$ dólares, con $\hat y$ el ajuste en logaritmos, subestima el precio esperado: $e^{\hat y}$ predice la mediana de la distribución del precio para esos regresores, no su esperanza.
Con perturbación normal (lección 12) y $\boldsymbol x=(1,\,6,\,\log 5{,}5)$ el vector de regresores del barrio, $E[\,Y\mid\boldsymbol X\,]=e^{\boldsymbol x\cdot\boldsymbol\beta}\,e^{\sigma^2/2}$. Previsión corregida de la esperanza: $e^{\hat y}\,e^{\mathfrak s^2/2}$, con $\mathfrak s$ en lugar de $\sigma$. Aquí $\mathfrak s=0{,}286$, así que el factor de corrección es $e^{0{,}286^2/2}=1{,}042$ y la previsión $18879\cdot1{,}042=19667$ dólares. Enunciado, no demostrado.
Para comparar con un modelo en niveles hay que medir sobre la misma variable: el cuadrado de la correlación entre price y la previsión en niveles del modelo log-log es $0{,}595$; el $R^2$ de price sobre rooms y lnox, $0{,}536$.
Lo que cambia y lo que no
Unidades: si price pasa a miles de dólares, $\log(\text{price}/1000)=\log(\text{price})-6{,}908$: solo cambia la constante ($9{,}234\to2{,}326$); pendientes, $R^2$ y $\mathfrak s$, iguales. Por el contrario, en los modelos en niveles cambiar las unidades de $y$ o de $x$ reescala los coeficientes (lección 5).
Solo variables positivas: el logaritmo no admite ceros ni negativos. Con ceros, se deja la variable en niveles o se usa $\log(1+x)$ para $x\ge0$. Las variables que ya son porcentajes o tasas suelen entrar en niveles; las dicotómicas, siempre (lección 16).
La forma de la perturbación: los precios y los salarios tienen asimetría a la derecha y una dispersión que crece con el nivel; el logaritmo los simetriza y estabiliza su varianza. Esa es la razón estadística para preferir lprice y lwage, y vuelve en la lección 17.
Lo que no cambia nunca: la geometría. Columnas, proyección, residuos, $t$ y $F$ son los mismos para cualquier forma funcional lineal en los parámetros.
Recapitulación y guiño a la lección siguiente
| Pieza | Fórmula | Lectura |
|---|---|---|
| Regresor frente a variable | cada regresor es función de las variables | la geometría ve columnas; la lectura económica, variables |
| Aproximación | $\log(1+p)\approx p$ | si $\log y$ varía en $\Delta$, $y$ varía en la fracción $\Delta$ |
| Las tres lecturas | log-nivel $\beta_2$; nivel-log $\beta_2\,p$; log-log $\beta_2\,p$ | fracción de $y$ por unidad de $x$; unidades de $y$ por fracción de $x$; fracción de $y$ por fracción de $x$ |
| Cobb–Douglas | $\log Q=\beta_1\,\mathit 1+\alpha\log L+\gamma\log K+U$ | elasticidad de cada factor, el otro fijo |
| Previsión en niveles | $e^{\hat y}\,e^{\mathfrak s^2/2}$ | $e^{\hat y}$ es la mediana; el factor corrige la esperanza |
Lección sin geometría nueva. Resultado solo enunciado: $\mathrm{E}(e^{U})=e^{\sigma^2/2}$ con $U$ normal. En Lección 16: variables dicotómicas e interacciones; en log-nivel, el coeficiente de una dicotómica es una diferencia porcentual.