Sesión 20 (A) — El contraste \(F\) con datos reales: tres restricciones sobre hprice2
Índice
- Descripción de la práctica
- Actividad 1 - El modelo completo
- Actividad 2 - Excluir dos regresores: el \(F\) a mano y con
restrict - Actividad 3 - Excluir un solo regresor: \(F=t^2\)
- Actividad 4 - Una igualdad entre coeficientes
- Actividad 5 - Apertura: el caso
noxylnox - Actividad 6 - La elipse de confianza de
noxylnox - Preguntas de interpretación para la clase
- Para profundizar
- Código completo de la práctica
- Respuestas
Descripción de la práctica
La lección 13 construyó el contraste \(F\) comparando dos ajustes anidados: el del modelo completo y el del modelo que respeta \(H_0\). La diferencia \(\mathrm{SRC}_r-\mathrm{SRC}\) es lo que la restricción cuesta en longitud al cuadrado; dividida por el número de restricciones \(q\) y por \(\mathrm{SRC}/(n-k)\) da el \(F\). Hoy hacemos esa cuenta con datos reales, restricción por restricción, y después dejamos que Gretl la haga con restrict.
Retomamos hprice2 con el modelo de la lección 13, price ~ rooms + nox + stratio, y sus tres restricciones: excluir nox y stratio a la vez, excluir solo stratio, e imponer que los coeficientes de nox y stratio sean iguales. La primera es un \(F\) con \(q=2\); la segunda, un \(F\) con \(q=1\), que debe coincidir con el cuadrado de un \(t\); la tercera no es una exclusión, y obliga a construir el modelo restringido a mano.
Objetivos
- Estimar el modelo completo y el restringido, y construir el \(F\) con las dos \(\mathrm{SRC}\), \(q\) y \(n-k\).
- Comprobar que
restrictdevuelve el mismo \(F\) y leer su salida: el estadístico, el valor \(p\) y las estimaciones restringidas. - Ver que con \(q=1\) el \(F\) es el cuadrado del \(t\), y el valor crítico \(F_c\) el cuadrado de \(t_c\).
- Imponer una igualdad entre dos coeficientes construyendo la suma de los regresores como regresor único.
- Reencontrar el caso
noxylnoxde la lección 13, que la práctica B de la sesión 22 (actividad 1 (html)) explicará. - Dibujar la elipse de confianza de los coeficientes de
noxylnoxy compararla con el rectángulo de sus dos intervalos: el intervalo de confianza en dos dimensiones y el efecto de la correlación entre los estimadores.
Comandos nuevos de esta práctica. Seguimos usando ols con la opción --quiet, los accesores $ess, $coeff y $stderr (sesiones 11 a 18), las funciones critical y pvalue y el bloque restrict ... end restrict (práctica A de la sesión 18, actividad 3 (html)). Lo nuevo:
b[nox]- dentro de
restrict, un coeficiente puede nombrarse por su posición en la lista de regresores,b[3], como en la sesión 18, o por el nombre de su variable,b[nox]. Cada línea del bloque es una restricción: una combinación lineal de coeficientes a la izquierda del igual y un número a la derecha. critical(F, q, gl, 0.05)- el valor de la \(F\) de Fisher con
qyglgrados de libertad que deja una probabilidad \(0{,}05\) a su derecha;pvalue(F, q, gl, x)es la probabilidad de que esa \(F\) superex. Son las funciones de la sesión 18 con la letraFen lugar det, y con dos grados de libertad en lugar de uno. %.4e- un formato más de
printf: notación científica con cuatro decimales, cómoda para las sumas de cuadrados. Los otros dos que se usan,%d(un número entero) y%.3g(tres cifras significativas, en notación decimal o científica según su tamaño), ya aparecieron en las sesiones 7, 11, 16 y 18. $vcv- la matriz de varianzas y covarianzas de los coeficientes del último modelo. Entre corchetes,
$vcv[3:4,3:4], se toma el bloque de las filas y columnas \(3\) y \(4\): las varianzas de los coeficientes tercero y cuarto en la diagonal y su covarianza fuera de ella.$coeff[3:4]toma del mismo modo las dos estimaciones. Están en la Actividad 6. matrix,cholesky,seq,ones,~- en la Actividad 6, para recorrer la elipse punto a punto:
matrixdeclara una matriz;cholesky(V)devuelve la matriz triangularLconL*L' = V;seq(0, 360)es la fila de los enteros de \(0\) a \(360\);ones(r, 1)una columna derunos;~pega dos matrices lado a lado; y el apóstrofo traspone. plotcon una matriz- el bloque
plot ... end plotde la sesión 11 admite una matriz en lugar de una lista de series: dibuja sus columnas, la última en el eje horizontal.set force_decpoint onhace quesprintfescriba los decimales con punto, como exige gnuplot, y@rectdentro de una línealiteralinserta el contenido de la cadenarect.
Actividad 1 - El modelo completo
Abra hprice2 y estime price sobre rooms, nox y stratio: Modelo -> Mínimos cuadrados ordinarios. Anote la suma de cuadrados de los residuos y los grados de libertad, \(n-k=506-4=502\).
El bloque abre hprice2, estima el modelo completo con ols y guarda en escalares lo que hará falta en toda la práctica: el número de observaciones n, el número de coeficientes k (la constante y tres regresores), la suma de cuadrados de los residuos SRC, que Gretl devuelve en el accesor $ess, y el denominador del \(F\), s2 = SRC/(n-k), que es \(\mathfrak s^2\).
o bien teclee en línea de comandos:
open hprice2.gdt --quiet
ols price const rooms nox stratio
scalar n   = $nobs
scalar k   = 4
scalar SRC = $ess
scalar s2  = SRC/(n-k)
printf "\nSRC = %.4e    n-k = %d    s^2 = SRC/(n-k) = %.4e\n", SRC, n-k, s2
Modelo 1: MCO, usando las observaciones 1-506
Variable dependiente: price

             coeficiente   Desv. típica   Estadístico t   valor p
  ----------------------------------------------------------------
  const        9458,01       4371,41          2,164       0,0310   **
  rooms        7000,63        409,150        17,11        4,83e-52 ***
  nox         -1693,33        236,250        -7,168       2,75e-12 ***
  stratio     -1166,96        128,764        -9,063       2,85e-18 ***

Media de la vble. dep.  22511,51   D.T. de la vble. dep.   9208,856
Suma de cuad. residuos  1,71e+10   D.T. de la regresión    5837,767
R-cuadrado              0,600521   R-cuadrado corregido    0,598133
F(3, 502)               251,5451   Valor p (de F)          1,31e-99
Log-verosimilitud      -5104,059   Criterio de Akaike      10216,12
Criterio de Schwarz     10233,02   Crit. de Hannan-Quinn   10222,75


SRC = 1,7108e+10    n-k = 502    s^2 = SRC/(n-k) = 3,4080e+07
Lo que debe observar
Los tres regresores tienen \(t\) grandes; el resultado de las tres restricciones de hoy es previsible, y esa es la intención: lo que interesa es la mecánica. El denominador del \(F\), \(\mathrm{SRC}/(n-k)\), es \(\mathfrak s^2\), el cuadrado de la ``D.T. de la regresión'' de la tabla. Compruébelo: \(5837{,}77^2=3{,}408\cdot10^7\).
Actividad 2 - Excluir dos regresores: el \(F\) a mano y con restrict
La hipótesis \(H_0\!:\beta_{\text{nox}}=\beta_{\text{stratio}}=0\) dice que el modelo es price ~ rooms. Estime ese modelo restringido, anote su \(\mathrm{SRC}_r\) y construya el \(F\) con \(q=2\).
Estimamos el modelo restringido con ols y --quiet, que evita imprimir la tabla: solo queremos su $ess, que guardamos en SRCr. Con q = 2 restricciones, F es la fórmula de la lección 13 escrita tal cual: el aumento de la \(\mathrm{SRC}\) por restricción, dividida por s2. Cuatro printf: el primero imprime \(\mathrm{SRC}_r\); el segundo, el aumento de la \(\mathrm{SRC}\); el tercero, el \(F\); y el cuarto, el valor crítico de la \(F\) con \(2\) y \(n-k\) grados de libertad al \(5\%\) y el valor \(p\).
en línea de comandos:
ols price const rooms --quiet
scalar SRCr = $ess
scalar q    = 2
scalar F    = ((SRCr - SRC)/q)/s2
printf "Modelo restringido (price ~ rooms):  SRC_r = %.4e\n", SRCr
printf "Aumento de la SRC:                  SRC_r - SRC = %.4e\n", SRCr - SRC
printf "F = ((SRC_r - SRC)/%d)/(SRC/(n-k)) = %.3f\n", q, F
printf "F_c(%d,%d) al 5%% = %.3f    valor p = %.3g\n", q, n-k, critical(F, q, n-k, 0.05), pvalue(F, q, n-k, F)
Modelo restringido (price ~ rooms):  SRC_r = 2,2093e+10
Aumento de la SRC:                  SRC_r - SRC = 4,9854e+09
F = ((SRC_r - SRC)/2)/(SRC/(n-k)) = 73,143
F_c(2,502) al 5% = 3,014    valor p = 1,33e-28
Ahora pida a Gretl el mismo contraste. Vuelva a estimar el modelo completo y, en la ventana del modelo, Contrastes -> Restricciones lineales; escriba las dos restricciones b[nox] = 0 y b[stratio] = 0, una por línea.
Primero volvemos a estimar el modelo completo, porque restrict actúa siempre sobre el último modelo estimado, y el último fue el restringido. El bloque restrict ... end restrict lleva una restricción por línea, con los coeficientes nombrados por su variable. Al cerrar el bloque, Gretl imprime el \(F\), su valor \(p\) y las estimaciones del modelo que respeta las restricciones.
o bien teclee en línea de comandos:
ols price const rooms nox stratio --quiet
restrict
    b[nox] = 0
    b[stratio] = 0
end restrict
Conjunto de restricciones
 1: b[nox] = 0
 2: b[stratio] = 0

Estadístico de contraste: F(2, 502) = 73,1429, con valor p = 1,32811e-28

Estimaciones restringidas:

            coeficiente   Desv. típica  Estadístico t   valor p
  --------------------------------------------------------------
  const     -34796,2       2651,53         -13,12       4,74e-34 ***
  rooms       9119,55       419,339         21,75       1,87e-74 ***
  nox            0,00000      0,00000       NA         NA
  stratio        0,00000      0,00000       NA         NA

  Desviación típica de la regresión = 6620,87
Lo que debe observar
El \(F\) de restrict es el que usted acaba de construir con las dos \(\mathrm{SRC}\); la coincidencia es exacta porque son la misma cuenta. La salida añade las estimaciones restringidas: los coeficientes del modelo que respeta \(H_0\). El de rooms no es el del modelo completo. Al quitar nox y stratio, la proyección de price cae sobre un subespacio más pequeño y la coordenada de rooms se recalcula: es la figura de la proyección en dos pasos de la lección 13, con \({\boldsymbol{\mathop{\widehat y}}}_r\) en el plano de \(\boldsymbol 1\) y rooms.
La ``D.T. de la regresión'' del modelo restringido (la \(\mathfrak s\) de la lección 11), \(6620{,}9\), es mayor que la del completo, \(5837{,}8\). Siempre lo es: el residuo restringido es más largo. Que la diferencia sea grande o pequeña respecto al ruido es lo que el \(F\) juzga.
Actividad 3 - Excluir un solo regresor: \(F=t^2\)
Con \(q=1\) la restricción \(\beta_{\text{stratio}}=0\) se puede contrastar de dos maneras: con el \(F\) de los dos ajustes anidados o con el \(t\) de la tabla del modelo completo. La lección 13 dijo que son el mismo contraste. Compruébelo.
Modelo restringido sin stratio, con su $ess guardado en SRCr1, y el \(F\) con \(q=1\). Después se vuelve a estimar el modelo completo para leer el \(t\) de stratio: el cociente entre su coeficiente, $coeff(stratio), y su error estándar, $stderr(stratio). Cuatro printf: \(\mathrm{SRC}_r\) del modelo sin stratio; el \(F\); el \(t\) de stratio y su cuadrado; y el valor crítico de la \(F\) junto al cuadrado del de la \(t\).
en línea de comandos:
ols price const rooms nox --quiet
scalar SRCr1 = $ess
scalar F1 = ((SRCr1 - SRC)/1)/s2
ols price const rooms nox stratio --quiet
scalar t_st = $coeff(stratio)/$stderr(stratio)
printf "Modelo restringido (price ~ rooms + nox): SRC_r = %.4e\n", SRCr1
printf "F = (SRC_r - SRC)/(SRC/(n-k)) = %.3f\n", F1
printf "t de stratio en el modelo completo = %.3f ;  t^2 = %.3f\n", t_st, t_st^2
printf "F_c(1,%d) al 5%% = %.3f ;  t_c^2 = %.3f\n", n-k, critical(F, 1, n-k, 0.05), critical(t, n-k, 0.025)^2
Modelo restringido (price ~ rooms + nox): SRC_r = 1,9907e+10
F = (SRC_r - SRC)/(SRC/(n-k)) = 82,133
t de stratio en el modelo completo = -9,063 ;  t^2 = 82,133
F_c(1,502) al 5% = 3,860 ;  t_c^2 = 3,860
Lo que debe observar
\(F=t^2\) con todos los decimales, y \(F_c(1,502)=t_c^2\): \(3{,}860=1{,}965^2\). El \(t\) bilateral al \(5\%\) y el \(F\) con \(q=1\) al \(5\%\) rechazan exactamente en los mismos casos. La diferencia es de lectura: el \(t\) tiene signo y dice en qué dirección se aleja el coeficiente de cero; el \(F\) solo mide cuánto sube la \(\mathrm{SRC}\), y por eso sirve también cuando las restricciones son varias.
Actividad 4 - Una igualdad entre coeficientes
La hipótesis \(H_0\!:\beta_{\text{nox}}=\beta_{\text{stratio}}\) no excluye ningún regresor, así que el modelo restringido no se obtiene borrando una variable. Si los dos coeficientes son iguales a un mismo \(\beta\), entonces \(\beta_{\text{nox}}\,\text{nox}+\beta_{\text{stratio}}\,\text{stratio}=\beta\,(\text{nox}+\text{stratio})\): el modelo restringido tiene como regresor la suma nox + stratio. Constrúyala (Añadir -> Definir nueva variable), estime el modelo con rooms y la suma, y calcule el \(F\) con \(q=1\).
Creamos con series el regresor suma, estimamos el modelo restringido con rooms y esa suma, y construimos el \(F\) con \(q=1\) como en la Actividad 3. Tres printf: \(\mathrm{SRC}_r\); el aumento de la \(\mathrm{SRC}\); y el \(F\) con su valor crítico y su valor \(p\).
en línea de comandos:
series nox_mas_stratio = nox + stratio
ols price const rooms nox_mas_stratio --quiet
scalar SRCr2 = $ess
scalar F2 = ((SRCr2 - SRC)/1)/s2
printf "Modelo restringido (price ~ rooms + (nox + stratio)): SRC_r = %.4e\n", SRCr2
printf "Aumento de la SRC = %.4e\n", SRCr2 - SRC
printf "F = %.3f    F_c(1,%d) al 5%% = %.3f    valor p = %.4f\n", F2, n-k, critical(F, 1, n-k, 0.05), pvalue(F, 1, n-k, F2)
Modelo restringido (price ~ rooms + (nox + stratio)): SRC_r = 1,7229e+10
Aumento de la SRC = 1,2131e+08
F = 3,560    F_c(1,502) al 5% = 3,860    valor p = 0,0598
Y de nuevo con restrict, escribiendo la restricción como b[nox] - b[stratio] = 0.
De nuevo el modelo completo, y un bloque restrict con una sola línea: la diferencia de los dos coeficientes igual a cero. La salida da el \(F\) y las estimaciones restringidas, en las que nox y stratio comparten coeficiente.
en línea de comandos:
ols price const rooms nox stratio --quiet
restrict
    b[nox] - b[stratio] = 0
end restrict
Restricción:
 b[nox] - b[stratio] = 0

Estadístico de contraste: F(1, 502) = 3,55973, con valor p = 0,059774

Estimaciones restringidas:

             coeficiente   Desv. típica   Estadístico t   valor p
  ----------------------------------------------------------------
  const        9323,41       4381,94           2,128      0,0338   **
  rooms        7055,85        409,139         17,25       1,06e-52 ***
  nox         -1297,48        108,880        -11,92       5,20e-29 ***
  stratio     -1297,48        108,880        -11,92       5,20e-29 ***

  Desviación típica de la regresión = 5852,6
Lo que debe observar
La \(\mathrm{SRC}\) sube poco: \(1{,}21\cdot10^8\) sobre \(1{,}71\cdot10^{10}\), y el \(F\) vale \(3{,}56\), por debajo de \(F_c=3{,}86\). Al \(5\%\) la igualdad no se rechaza, con un valor \(p\) de \(0{,}060\): cerca del umbral, y la lección 12 ya dijo qué hacer con un valor \(p\), que es leerlo, no solo compararlo.
Las estimaciones restringidas de restrict muestran el mismo coeficiente para nox y stratio, \(-1297{,}5\), que es el coeficiente de la suma en su modelo a mano: son el mismo ajuste. Y conviene decir qué significa esta igualdad: nox se mide en partes por cien millones y stratio en alumnos por profesor, así que ``una unidad de cada una cuesta lo mismo'' es una coincidencia de escalas, no una hipótesis económica. La restricción es un ejercicio de mecánica; en la lección 15 veremos restricciones con contenido, como la de rendimientos constantes a escala.
Actividad 5 - Apertura: el caso nox y lnox
Sustituya stratio por lnox, el logaritmo de nox, y compare el \(F\) de excluir las dos medidas de contaminación con los \(t\) de cada una.
El modelo con lnox en lugar de stratio, esta vez sin --quiet para ver la tabla con los \(t\), seguido de un bloque restrict que excluye las dos medidas de contaminación a la vez.
en línea de comandos:
ols price const rooms nox lnox
restrict
    b[nox] = 0
    b[lnox] = 0
end restrict
Modelo 2: MCO, usando las observaciones 1-506
Variable dependiente: price

             coeficiente   Desv. típica   Estadístico t   valor p
  ----------------------------------------------------------------
  const       -8566,88       9983,25         -0,8581      0,3912
  rooms        8161,84        418,340        19,51        1,65e-63 ***
  nox           404,190      2198,85          0,1838      0,8542
  lnox       -13262,2       12655,7          -1,048       0,2952

Media de la vble. dep.  22511,51   D.T. de la vble. dep.   9208,856
Suma de cuad. residuos  1,99e+10   D.T. de la regresión    6290,373
R-cuadrado              0,536175   R-cuadrado corregido    0,533404
F(3, 502)               193,4352   Valor p (de F)          2,36e-83
Log-verosimilitud      -5141,843   Criterio de Akaike      10291,69
Criterio de Schwarz     10308,59   Crit. de Hannan-Quinn   10298,32

Sin considerar la constante, el valor p más alto fue el de la variable 3 (nox)

Conjunto de restricciones
 1: b[nox] = 0
 2: b[lnox] = 0

Estadístico de contraste: F(2, 502) = 28,1754, con valor p = 2,52888e-12

Estimaciones restringidas:

            coeficiente   Desv. típica  Estadístico t   valor p
  --------------------------------------------------------------
  const     -34796,2       2651,53         -13,12       4,74e-34 ***
  rooms       9119,55       419,339         21,75       1,87e-74 ***
  nox            0,00000      0,00000       NA         NA
  lnox           0,00000      0,00000       NA         NA

  Desviación típica de la regresión = 6620,87
Lo que debe observar
Ningún \(t\) llega a \(1{,}05\) en valor absoluto; el \(F\) de excluir las dos a la vez vale \(28\). Uno a uno, ninguno de los dos regresores parece necesario; juntos, el contraste rechaza con claridad que sobren los dos. No es una contradicción del contraste: es que las dos preguntas son distintas, y la lección 14 explicará por qué esta pareja las separa tanto. La práctica B de la sesión 22 (actividad 1 (html)) le pondrá números.
Actividad 6 - La elipse de confianza de nox y lnox
Los dos intervalos al \(95\%\) de la Actividad 5 contienen el cero y el \(F\) rechaza el par \((0,0)\). Dibuje la región de pares \((\beta_{\text{nox}},\beta_{\text{lnox}})\) que el \(F\) no rechaza al \(5\%\) y compárela con el rectángulo de los dos intervalos.
La región que el \(F\) no rechaza es una elipse centrada en las estimaciones: el intervalo de confianza en dos dimensiones. Gretl la dibuja desde la ventana del modelo, Análisis -> Elipse de confianza, eligiendo los dos coeficientes. En línea de comandos hay que construirla, y para eso hacen falta las varianzas y la covarianza de los dos estimadores.
El bloque Elipse estima de nuevo el modelo con --quiet, guarda \(t_c\) y el valor crítico \(F_c\) de la \(F\) con \(2\) y \(n-k\) grados de libertad, y toma de la tabla de coeficientes y de $vcv (la matriz de varianzas y covarianzas de los coeficientes) las filas y columnas \(3\) y \(4\), las de nox y lnox: b es la pareja de estimaciones y V su matriz de varianzas, \(2\times2\). corrEst es la correlación entre los dos estimadores, la covarianza dividida por el producto de las dos desviaciones típicas. Los cuatro escalares iL, iR, jL y jR son los extremos de los dos intervalos. Después, restrict --quiet contrasta el par \((0,0)\) (imprime el estadístico, no las estimaciones restringidas) y $test recoge su \(F\). Tres printf: los intervalos, la correlación, y el \(F\) del par \((0,0)\) con su valor crítico y su valor \(p\).
o bien teclee en línea de comandos:
ols price const rooms nox lnox --quiet
scalar tc = critical(t, $df, 0.025)
scalar Fc = critical(F, 2, $df, 0.05)
scalar gl = $df
matrix b = $coeff[3:4]
matrix V = $vcv[3:4,3:4]
scalar corrEst = V[1,2]/sqrt(V[1,1]*V[2,2])
scalar iL = b[1] - tc*sqrt(V[1,1])
scalar iR = b[1] + tc*sqrt(V[1,1])
scalar jL = b[2] - tc*sqrt(V[2,2])
scalar jR = b[2] + tc*sqrt(V[2,2])
restrict --quiet
    b[nox] = 0
    b[lnox] = 0
end restrict
printf "IC 95%% nox: [%.1f ; %.1f]    IC 95%% lnox: [%.1f ; %.1f]\n", iL, iR, jL, jR
printf "Correlacion entre los estimadores de nox y lnox: %.3f\n", corrEst
printf "El par (0,0): F = %.3f    F_c(2,%d) = %.3f    valor p = %.3g\n", $test, gl, Fc, $pvalue
Conjunto de restricciones
 1: b[nox] = 0
 2: b[lnox] = 0

Estadístico de contraste: F(2, 502) = 28,1754, con valor p = 2,52888e-12

IC 95% nox: [-3915,9 ; 4724,3]    IC 95% lnox: [-38126,8 ; 11602,3]
Correlacion entre los estimadores de nox y lnox: -0,993
El par (0,0): F = 28,175    F_c(2,502) = 3,014    valor p = 2,53e-12
La elipse es el conjunto de pares \(\boldsymbol c\) con \((\boldsymbol c-\boldsymbol b)^\top\boldsymbol V^{-1}(\boldsymbol c-\boldsymbol b)\le 2F_c\): el \(F\) de contrastar \(\beta_{\text{nox}}=c_1,\ \beta_{\text{lnox}}=c_2\) es el lado izquierdo dividido por \(2\), y no se rechaza mientras no supere \(F_c\). El bloque ElipseFigura la recorre punto a punto: cholesky(V) devuelve una matriz triangular L con \(\boldsymbol L\boldsymbol L^\top=\boldsymbol V\), y los puntos \(\boldsymbol b+\sqrt{2F_c}\,\boldsymbol L\,(\cos\theta,\sin\theta)^\top\), con \(\theta\) de \(0\) a \(360\) grados, están todos sobre el borde de la elipse. seq(0, 360) genera los ángulos, ones repite b en cada fila, ~ pega dos columnas y el apóstrofo traspone. EP pone en la última columna la variable del eje horizontal, como pide plot. Como gnuplot escribe los decimales con punto, set force_decpoint on cambia el separador antes de componer, con sprintf, las dos órdenes de gnuplot que dibujan el rectángulo de los intervalos y marcan la estimación; dentro del bloque plot (práctica C de la sesión 11, actividad 2 (html)), @rect y @est insertan esas cadenas, y la última literal marca el origen.
en línea de comandos:
matrix L = cholesky(V)
matrix th = seq(0, 360)' * $pi/180
matrix E = ones(rows(th), 1)*b' + sqrt(2*Fc) * (L * (cos(th) ~ sin(th))')'
matrix EP = E[,2] ~ E[,1]
set force_decpoint on
string rect = sprintf("set object 1 rect from %g,%g to %g,%g fs empty border lc rgb 'gray40' dt 2", iL, jL, iR, jR)
string est  = sprintf("set label 'estimacion' at %g,%g point pt 7 lc rgb 'red' offset 1,1", b[1], b[2])
plot EP
    options with-lines fit=none
    literal set title "Elipse de confianza al 95% y rectangulo de los dos intervalos"
    literal set xlabel "coeficiente de nox"
    literal set ylabel "coeficiente de lnox"
    literal set key off
    literal @rect
    literal @est
    literal set label "(0,0)" at 0,0 point pt 7 lc rgb "black" offset 1,1
end plot --output="elipse_nox_lnox.png"
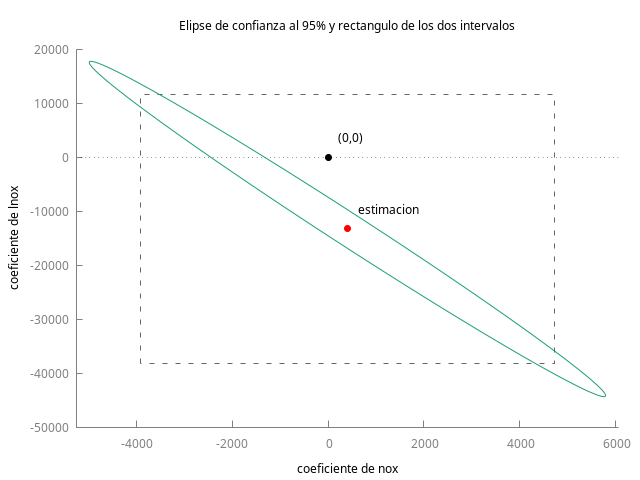
Figura 1: La elipse de confianza al \(95\%\) para \((\beta_{\text{nox}},\beta_{\text{lnox}})\) y, en trazo discontinuo, el rectángulo de los dos intervalos al \(95\%\). El origen está dentro del rectángulo y fuera de la elipse.
Lo que debe observar
El origen está dentro del rectángulo, porque cada intervalo contiene el cero, y fuera de la elipse, porque el \(F\) del par \((0,0)\) es \(28{,}2\) frente a un valor crítico de \(3{,}0\). Es la Actividad 5 dibujada: dos \(t\) pequeños y un \(F\) grande no se contradicen, porque el rectángulo y la elipse son regiones distintas.
La elipse es una aguja inclinada hacia abajo. La correlación entre los dos estimadores es \(-0{,}993\), de signo contrario a la correlación entre los dos regresores, \(0{,}994\). Los datos casi no distinguen nox de lnox, y por eso solo fijan una combinación de los dos coeficientes: aceptan los pares en los que, si uno sube, el otro baja en la proporción de la pendiente del eje mayor, y rechazan casi todos los demás. Es lo que la lección 14 llamará ``Por qué oscilan los coeficientes'', visto aquí antes como región de confianza: lo que una coordenada gana lo pierde la otra. La práctica B de esta sesión (actividad 3 (html)) dibuja la misma figura con una correlación de \(-0{,}31\): una elipse apenas inclinada, en la que dos esquinas del rectángulo caen dentro y dos fuera.
Preguntas de interpretación para la clase
- En la Actividad 2, \(\mathrm{SRC}_r-\mathrm{SRC}\) vale \(4{,}99\cdot10^9\). ¿Qué longitud al cuadrado es esa, en la figura de la proyección en dos pasos de la lección 13? ¿Por qué no puede ser negativa?
- El coeficiente de
roomspasa de \(7000{,}6\) en el modelo completo a \(9119{,}6\) en el restringido de la Actividad 2. ¿Qué ha cambiado, siroomses el mismo vector? - En la Actividad 3 el \(F\) y el \(t^2\) coinciden. ¿Qué información tiene el \(t\) que el \(F\) no tiene? ¿Y en qué situación el \(t\) no sirve y el \(F\) sí?
- En la Actividad 4 el valor \(p\) es \(0{,}060\). Un compañero concluye ``queda demostrado que los dos coeficientes son iguales''. Diga dos razones por las que esa frase es incorrecta.
- Con la restricción de la Actividad 4, ¿cuánto vale el error estándar del coeficiente común, y por qué es menor que los errores estándar de
noxystratioen el modelo completo? - En la Actividad 6,
noxylnoxcrecen juntos (correlación \(0{,}994\)) y la elipse se inclina hacia abajo (correlación entre los estimadores \(-0{,}993\)). ¿Por qué los signos son opuestos? ¿Qué pares de valores acepta la elipse y cuáles rechaza?
Para profundizar
- Lección 13 (lección 13), en especial ``Restricciones lineales: modelos anidados'' (con la figura de la proyección en dos pasos) y ``Tres restricciones sobre
hprice2''. - Wooldridge, J. M. (2020). Introductory Econometrics, cap. 4, sección 4.5 (contraste de restricciones lineales múltiples) y el ejemplo 4.9.
- Manual de Gretl: comandos
restrictyomit; accesores$ess,$df,$testy$pvalue.
Código completo de la práctica
| Enlace al guión: | S20-Prct-A-hprice2-restricciones.inp |
Respuestas
- El aumento de la \(\mathrm{SRC}\). Es \(\Vert\boldsymbol{\mathop{\widehat y}}-{\boldsymbol{\mathop{\widehat y}}}_r\Vert_e^2\), el cuadrado de la distancia entre el ajuste completo y el restringido: el cateto que separa las dos proyecciones en la figura de la lección 13. Por Pitágoras anidado, \(\mathrm{SRC}_r=\mathrm{SRC}+\Vert\boldsymbol{\mathop{\widehat y}}-{\boldsymbol{\mathop{\widehat y}}}_r\Vert_e^2\), y un cuadrado no es negativo: el residuo restringido nunca es más corto que el libre, porque se proyecta sobre un subespacio contenido en el otro.
- El coeficiente de
roomscambia. El vectorroomses el mismo, pero la coordenada de un vector en una base depende de toda la base. En el modelo completo, el coeficiente deroomses la coordenada de \(\boldsymbol{\mathop{\widehat y}}\) en la base \(\{\boldsymbol 1,\text{rooms},\text{nox},\text{stratio}\}\); en el restringido, la de \({\boldsymbol{\mathop{\widehat y}}}_r\) en la base \(\{\boldsymbol 1,\text{rooms}\}\). Son dos puntos distintos descritos en bases distintas. La lección 14 lo dirá con la parte propia de cada regresor: en el modelo completo,roomsse mide con lo que no comparte connoxystratio. - Qué tiene el \(t\) que no tiene el \(F\). El signo, y con él la dirección del efecto: \(t=-9{,}06\) dice que el coeficiente estimado de
stratioes negativo y lejos de cero; \(F=82{,}1\) solo dice que quitarla cuesta mucho. El \(t\) no sirve cuando la hipótesis involucra más de un coeficiente a la vez, como en las Actividades 2 y 5: dos \(t\) pequeños no equivalen a un \(F\) pequeño, y la Actividad 5 lo muestra. - ``Queda demostrado que son iguales''. Primera razón: no rechazar no es demostrar; datos como estos no serían raros si los dos coeficientes fuesen iguales, y tampoco lo serían con muchas otras diferencias entre ellos, y \(p=0{,}060\) está muy cerca del umbral. Segunda razón: la igualdad que se contrasta es entre coeficientes de variables medidas en unidades sin relación, así que ni siquiera tiene contenido económico que demostrar. Un intervalo para \(\beta_{\text{nox}}-\beta_{\text{stratio}}\) informaría más que el veredicto.
- El error estándar del coeficiente común. Es \(108{,}9\) en la salida de
restrict, frente a \(236{,}3\) y \(128{,}8\) en el modelo completo. Al fundir los dos regresores en uno, la parte propia de la suma es más larga que la de cada sumando: la dirección quenoxystratiocompartían deja de restar longitud. Es uno de los remedios que la lección 14 propondrá para la colinealidad, imponer una restricción que la muestra no rechaza, visto aquí en acción antes de la lección. - Signos opuestos. Si
noxylnoxson casi el mismo vector, el ajuste depende casi solo de la suma de sus dos contribuciones: subir el coeficiente de uno y bajar el del otro en la proporción adecuada deja el ajuste casi igual, y los datos no distinguen esos pares. Por eso la muestra acepta una franja estrecha de pares con desvíos de signo contrario y rechaza los desvíos del mismo signo, que sí cambian el ajuste. Esa franja es la elipse, y su inclinación negativa es la correlación negativa entre los dos estimadores: en réplicas de la muestra, cuando una coordenada sale alta la otra sale baja, como explicará la lección 14 en ``Por qué oscilan los coeficientes'' (la práctica A de la sesión 22 lo mostrará con dos mil réplicas alineadas sobre una recta de pendiente negativa). La elipse contiene el origen solo si la franja pasa por él, y aquí no pasa: el \(F\) rechaza \((0,0)\) aunque cada intervalo, que es la sombra de la elipse sobre su eje, contenga el cero.